
Niemal hektar za 2,5 miliona
Przedmiotem pierwszego przetargu ustnego nieograniczonego jest działka nr 534/15 w obrębie 7, o powierzchni 9382 m². Cena wywoławcza wynosi 2,5 mln zł, czyli około 266 zł za metr kwadratowy.
Przetarg zaplanowano na 9 grudnia 2026 roku o godz. 10.00 w Urzędzie Miasta. Zainteresowani muszą wpłacić 250 tys. zł wadium najpóźniej 3 grudnia.
Na pierwszy rzut oka oferta może zainteresować deweloperów. Miejscowy plan zagospodarowania przestrzennego przewiduje bowiem zabudowę mieszkaniową wielorodzinną i usługową.
Diabeł, jak zwykle, tkwi jednak w szczegółach.
Wolbórka może mieć ostatnie słowo
W dokumentacji przetargowej znalazł się zapis, który powinien zwrócić uwagę każdego potencjalnego inwestora. Nieruchomość położona jest na obszarze szczególnego zagrożenia powodzią.
W sąsiedztwie przepływa Wolbórka, a obowiązujący plan miejscowy, przyjęty uchwałą nr XXXIX/273/2020, dzieli teren na dwie funkcje: 3.01.MW/U, dopuszczającą zabudowę wielorodzinną i usługi, oraz 8.01.ZL, oznaczającą lasy.
Nie oznacza to automatycznie zakazu inwestowania. Oznacza natomiast, że nie każdy metr kwadratowy wystawionej nieruchomości musi nadawać się pod budowę.
Zgodnie z art. 390 ustawy Prawo wodne lokalizowanie nowych obiektów budowlanych na obszarach szczególnego zagrożenia powodzią wymaga co do zasady pozwolenia wodnoprawnego. Przepisy przewidują również szczególne wymagania dotyczące bezpieczeństwa takich obiektów.
Pozostaje zasadnicze pytanie: jaka dokładnie część nieruchomości znajduje się w strefie powodziowej, a jaka może zostać wykorzystana pod zabudowę?
Ogłoszenie nie zawiera precyzyjnego zestawienia tych powierzchni.
Drzewa, las i kanalizacja
Na tym ograniczenia się nie kończą.
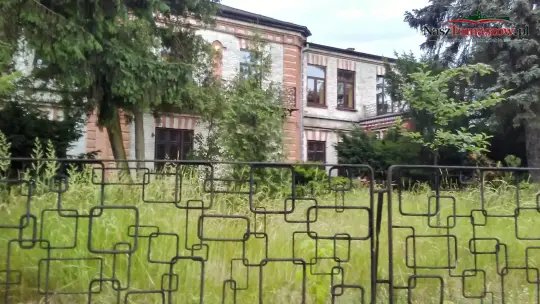
Miasto opisuje nieruchomość jako niezabudowaną, ogrodzoną, porośniętą drzewami, krzewami i roślinnością trawiastą. W ewidencji gruntów występują także użytki leśne.
Przez zachodnią część działki przebiega sieć kanalizacyjna. Wzdłuż granicy znajduje się przewód kanalizacji deszczowej, prowadzący do kolektora osadowego zlokalizowanego w południowo-zachodnim narożniku.
Dla potencjalnego inwestora to nie są drobiazgi. Lokalizacja sieci, możliwe ograniczenia dotyczące gruntów leśnych oraz wymagania przeciwpowodziowe mogą wpływać na projekt i koszty inwestycji.
Co znamienne, w ogłoszeniu miasto zaznacza, że samodzielne rozpoznanie możliwości zagospodarowania terenu należy do nabywcy i stanowi jego ryzyko.
Dwa dokumenty, dwie informacje o VAT
Jest jeszcze jeden szczegół, wymagający wyjaśnienia.
W wykazie nieruchomości opublikowanym 24 sierpnia 2026 roku cenę określono na 2,5 mln zł brutto, w tym 23 proc. VAT.
Tymczasem w październikowym ogłoszeniu przetargowym przy identycznej cenie zapisano, że sprzedaż jest zwolniona z VAT na podstawie art. 43 ust. 1 pkt 10 ustawy o podatku od towarów i usług.
Dlaczego zmieniła się kwalifikacja podatkowa?
Przywołany przepis dotyczy zwolnienia dostaw budynków, budowli lub ich części, przy spełnieniu określonych warunków. Tymczasem oba miejskie dokumenty opisują działkę jako niezabudowaną.
Nie przesądza to o błędzie. Znaczenie może mieć status znajdującej się na nieruchomości infrastruktury. Nie wiadomo jednak, jaka analiza podatkowa uzasadnia zmianę zapisu.
Przy cenie 2,5 mln zł podatek w wysokości 23 proc. zawarty w cenie brutto wynosiłby około 467,5 tys. zł. To pokazuje, dlaczego kwestia opodatkowania wymaga jednoznacznego wyjaśnienia.
Radni zgodzili się na sprzedaż
Procedura nie rozpoczęła się w październiku.
29 kwietnia 2026 roku Rada Miejska wyraziła zgodę na sprzedaż nieruchomości. Za uchwałą głosowało 18 radnych. Nikt nie był przeciw, trzy osoby nie oddały głosu, a dwie były nieobecne.
W sierpniu opublikowano wykaz nieruchomości przeznaczonej do zbycia. Teraz miasto wyznaczyło konkretny termin licytacji.
Wszystko odbywa się w czasie, gdy samorząd szuka również finansowania swoich potrzeb budżetowych. Pod koniec września ogłoszono postępowanie dotyczące kredytu do 45 mln zł, przeznaczonego na pokrycie planowanego deficytu i spłatę wcześniejszych zobowiązań.
Nie oznacza to, że wpływy z Zacisza mają zostać przeznaczone na obsługę zadłużenia. Pokazuje jednak szerszy kontekst finansowy decyzji o sprzedaży miejskiego majątku.
Czy każdy miejski grunt musi trafić pod młotek?
Dwa i pół miliona złotych to kwota, obok której trudno przejść obojętnie. Ale wartość publicznej nieruchomości nie sprowadza się wyłącznie do sumy zapisanej w operacie szacunkowym.
Czy miasto ustaliło rzeczywistą powierzchnię możliwą do zabudowy? Czy rzeczoznawca uwzględnił zagrożenie powodziowe? Czy uzyskano stanowisko Wód Polskich? Dlaczego zmienił się zapis dotyczący VAT? Czy rozważano pozostawienie części terenu jako przestrzeni zielonej lub retencyjnej?
Na te pytania opublikowane ogłoszenia nie dają pełnej odpowiedzi.
Nieruchomość przy Zaciszu może znaleźć nabywcę. Może też okazać się, że jej inwestycyjny potencjał jest bardziej ograniczony, niż sugeruje powierzchnia.
Bo ziemia nad rzeką ma swoją cenę. Ale ma również swoje prawa. I nie wszystkie zapisano w tabeli przetargowej.







Napisz komentarz
Komentarze