

W samorządzie można spierać się o kierunek inwestycji, sens wydawania pieniędzy, tempo zadłużania czy polityczne priorytety. Liczby są jednak trochę jak partytura – zanim zacznie się interpretować muzykę, nuty powinny się zgadzać. I właśnie o liczby wybuchł najnowszy spór w Ujeździe.
Radni odpowiadają Piwowarskiemu
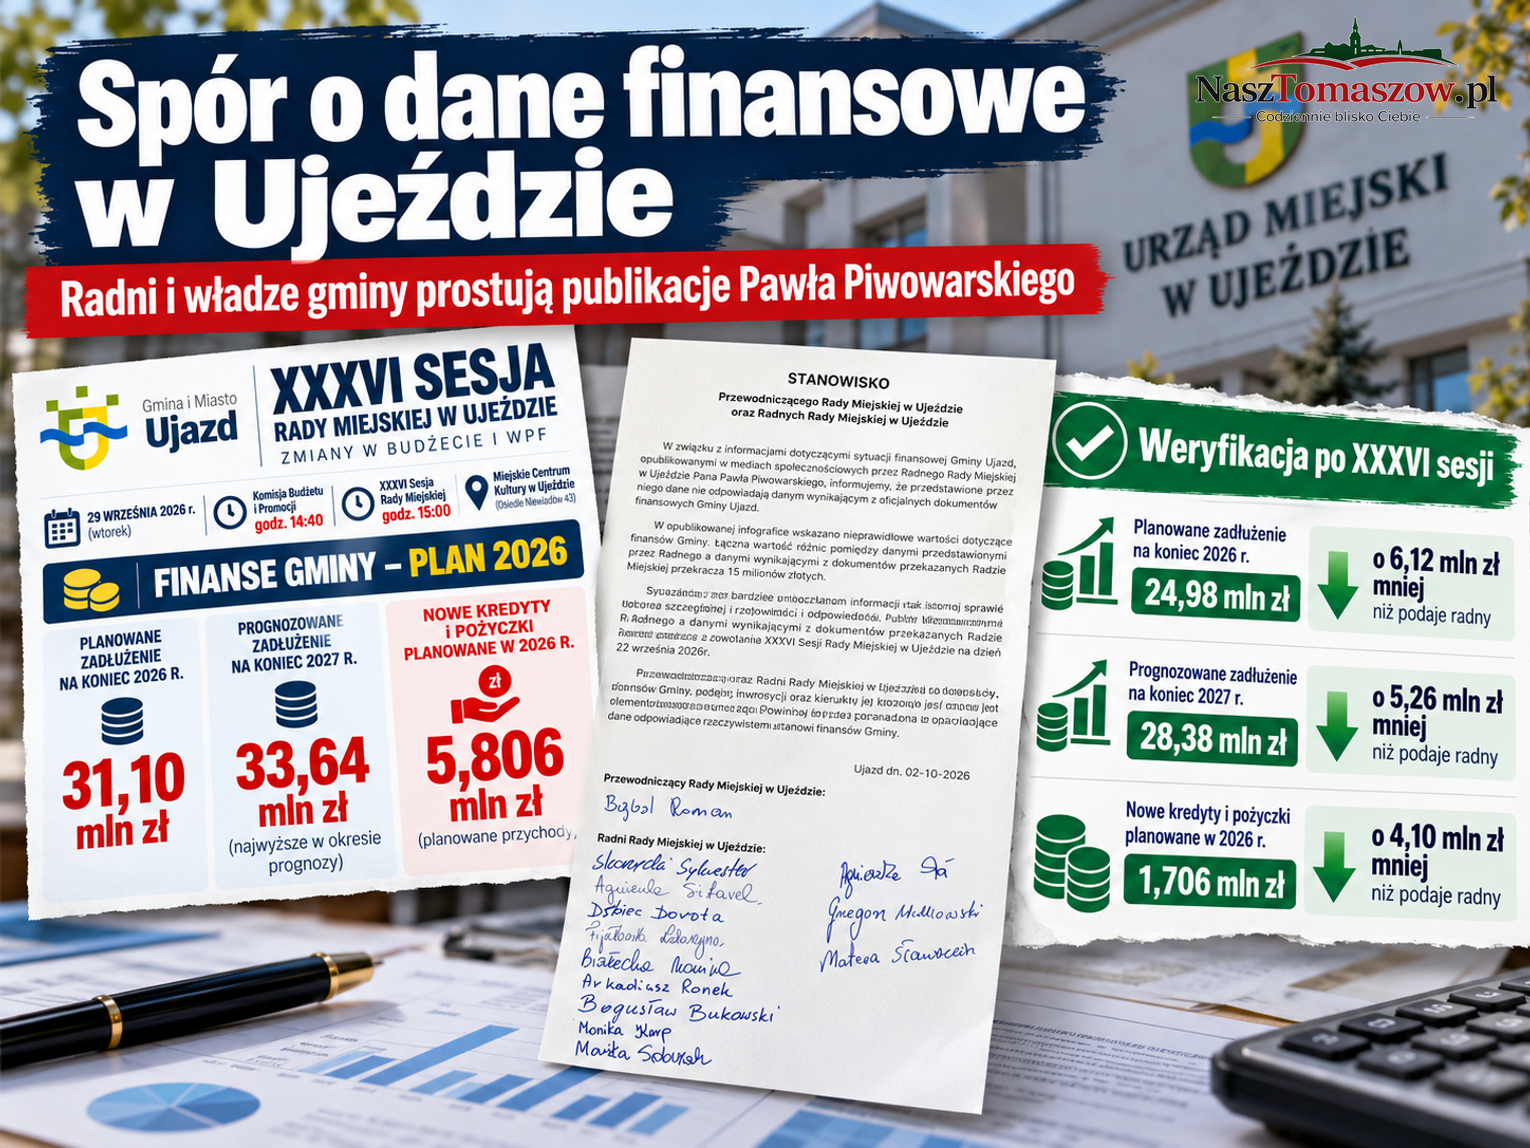
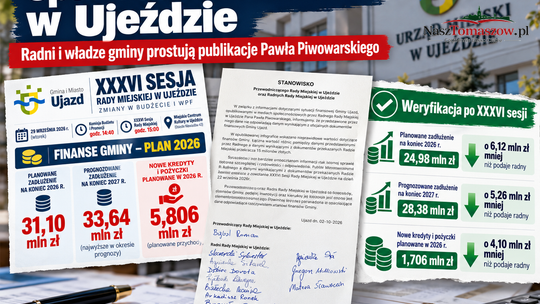
2 października 2026 roku powstało „Stanowisko Przewodniczącego Rady Miejskiej w Ujeździe oraz Radnych Rady Miejskiej w Ujeździe” dotyczące informacji o sytuacji finansowej gminy publikowanych w mediach społecznościowych przez Pawła Piwowarskiego. Autorzy dokumentu stwierdzają wprost, że dane przedstawione przez radnego „nie odpowiadają danym wynikającym z oficjalnych dokumentów finansowych Gminy Ujazd”, czyli że radny najzwyczajniej w świecie kłamie.
Pod stanowiskiem widnieje podpis przewodniczącego Romana Bąbola oraz podpisy dwunastu radnych. Zestawienie ze składem Rady Miejskiej publikowanym w BIP potwierdza, że Paweł Piwowarski jest obecnie radnym – ponownie złożył ślubowanie 31 marca 2026 roku po wyborach uzupełniających. Rada liczy 15 osób
Ton stanowiska jest wyjątkowo jednoznaczny. Radni podkreślają, że informacje o finansach samorządu wymagają szczególnej rzetelności, ponieważ mogą wpływać zarówno na ocenę działalności władz, jak i na zaufanie mieszkańców. Jednocześnie zaznaczają rzecz istotną: spór o finanse, inwestycje i kierunki rozwoju gminy jest czymś naturalnym. Ich zdaniem powinien jednak opierać się na tej samej bazie danych – obowiązujących dokumentach finansowych.
31 milionów czy niespełna 25 milionów?
Jeszcze ostrzejsza jest druga z przekazanych nam publikacji. Internetowa grafika została opatrzona nagłówkiem „Fałsz i manipulacja – dane podane przez radnego Pawła Piwowarskiego”. To określenie pochodzi od autorów grafiki – nie jest oceną naszej redakcji.
Zestawiono w niej trzy wartości:
| Pozycja | Dane przypisane P. Piwowarskiemu | Dane ze sprostowania | Różnica |
|---|---|---|---|
| planowane zadłużenie na koniec 2026 r. | 31,10 mln zł | 24,98 mln zł | 6,12 mln zł |
| prognozowane zadłużenie na koniec 2027 r. | 33,64 mln zł | 28,38 mln zł | 5,26 mln zł |
| nowe kredyty i pożyczki planowane w 2026 r. | 5,806 mln zł | 1,706 mln zł | 4,10 mln zł |
Arytmetycznie daje to 15,48 mln zł różnicy w trzech prezentowanych pozycjach.
Trzeba jednak zrobić tu ważne zastrzeżenie. Tych 15,48 mln zł nie można przedstawiać jako jednej „dziury”, dodatkowego zadłużenia czy brakujących pieniędzy. Porównywane są bowiem trzy różne wielkości: stan długu w dwóch kolejnych latach oraz planowana wartość nowych kredytów i pożyczek. Suma różnic jest więc jedynie sumą trzech rozbieżności pokazanych na grafice.
Sprawdzamy BIP. 29 września rzeczywiście zmieniano finanse gminy
Najważniejsze pytanie brzmi: który dokument powinien być dziś punktem odniesienia?
BIP daje tu dość jasną odpowiedź. XXXVI sesja Rady Miejskiej w Ujeździe odbyła się 29 września 2026 roku. W jej dokumentacji znalazły się m.in. uchwała XXXVI/252/26 dotycząca zmian Wieloletniej Prognozy Finansowej Gminy Ujazd na lata 2026–2038 oraz uchwała XXXVI/253/26 w sprawie zmian w budżecie Gminy Ujazd na 2026 rok.
To właśnie dokumenty po tej zmianie, a nie wcześniejsza wersja budżetu czy WPF, powinny być podstawą opisywania aktualnego planowanego zadłużenia.
Ma to szczególne znaczenie, ponieważ tegoroczny budżet Ujazdu był zmieniany wielokrotnie. Oficjalny wykaz BIP pokazuje kolejne uchwały budżetowe z 27 stycznia, 19 lutego, 31 marca, 5 i 28 maja, 18 czerwca, 26 sierpnia oraz 15 września. Następna zmiana nastąpiła podczas sesji 29 września.
W praktyce oznacza to, że liczba prawdziwa w lutym albo sierpniu nie musi być aktualną liczbą pod koniec września. Budżet gminy nie jest kamienną tablicą; w ciągu roku zmieniają się dochody, wydatki, przychody, rozchody, deficyt i sposób jego finansowania.
Jeżeli więc zestawia się dane publicznie, trzeba podać również datę i wersję dokumentu, z którego zostały zaczerpnięte.
WPF to nie luźna prognoza
Ma to także znaczenie prawne.
Art. 226 ustawy o finansach publicznych stanowi, że Wieloletnia Prognoza Finansowa jednostki samorządu terytorialnego powinna być realistyczna i obejmować m.in. przychody, rozchody, dług już zaciągnięty i planowany oraz kwotę długu i sposób finansowania jego spłaty.
Z kolei art. 229 tej ustawy wymaga, aby wartości zapisane w WPF i budżecie były zgodne co najmniej w zakresie wyniku budżetu, związanych z nim przychodów i rozchodów oraz długu.
Dlatego przy odpowiedzi na pytanie, ile gmina planuje mieć długu na koniec 2026 czy 2027 roku, podstawowym dokumentem nie powinien być stary post na Facebooku, prezentacja ani wyjęta z kontekstu tabela. Punktem odniesienia jest aktualna WPF wraz z obowiązującą uchwałą budżetową.
Jest jednak jedno ważne zastrzeżenie do samego sprostowania
Nasza weryfikacja ujawniła także szczegół, którego nie należy przemilczeć.
W stanowisku radnych zapisano, że materiały finansowe zostały przekazane wraz z zawiadomieniem dotyczącym XXXVI sesji wyznaczonej na 22 września 2026 roku. Tymczasem oficjalny BIP wskazuje XXXVI sesję jako posiedzenie z 29 września 2026 roku.
Możliwe, że 22 września był pierwotnym terminem albo datą przekazania materiałów – z samego publicznego rejestru nie można tego jednak jednoznacznie rozstrzygnąć. Dla porządku faktograficznego warto tę rozbieżność odnotować. Nie zmienia ona natomiast faktu, że 29 września Rada zajmowała się aktualizacją WPF oraz budżetu.
Spór może trwać, dokumenty można sprawdzić
Paweł Piwowarski ma pełne prawo krytykować politykę finansową władz Ujazdu, wysokość zadłużenia, inwestycje czy decyzje burmistrza. Pozostali radni mają takie samo prawo jego argumenty podważać. Problem zaczyna się wtedy, gdy strony dyskutują nie o ocenie tych samych liczb, lecz posługują się różnymi liczbami.
Wtedy zamiast politycznego „słowo przeciwko słowu” pozostaje rzecz znacznie mniej widowiskowa, ale bardziej użyteczna: otworzyć uchwałę, WPF i załączniki.
Bo w sporze o 31,10 czy 24,98 miliona złotych kalkulator bywa lepszym arbitrem niż Facebook.





Napisz komentarz
Komentarze