

Nasz artykuł w dużym skrócie
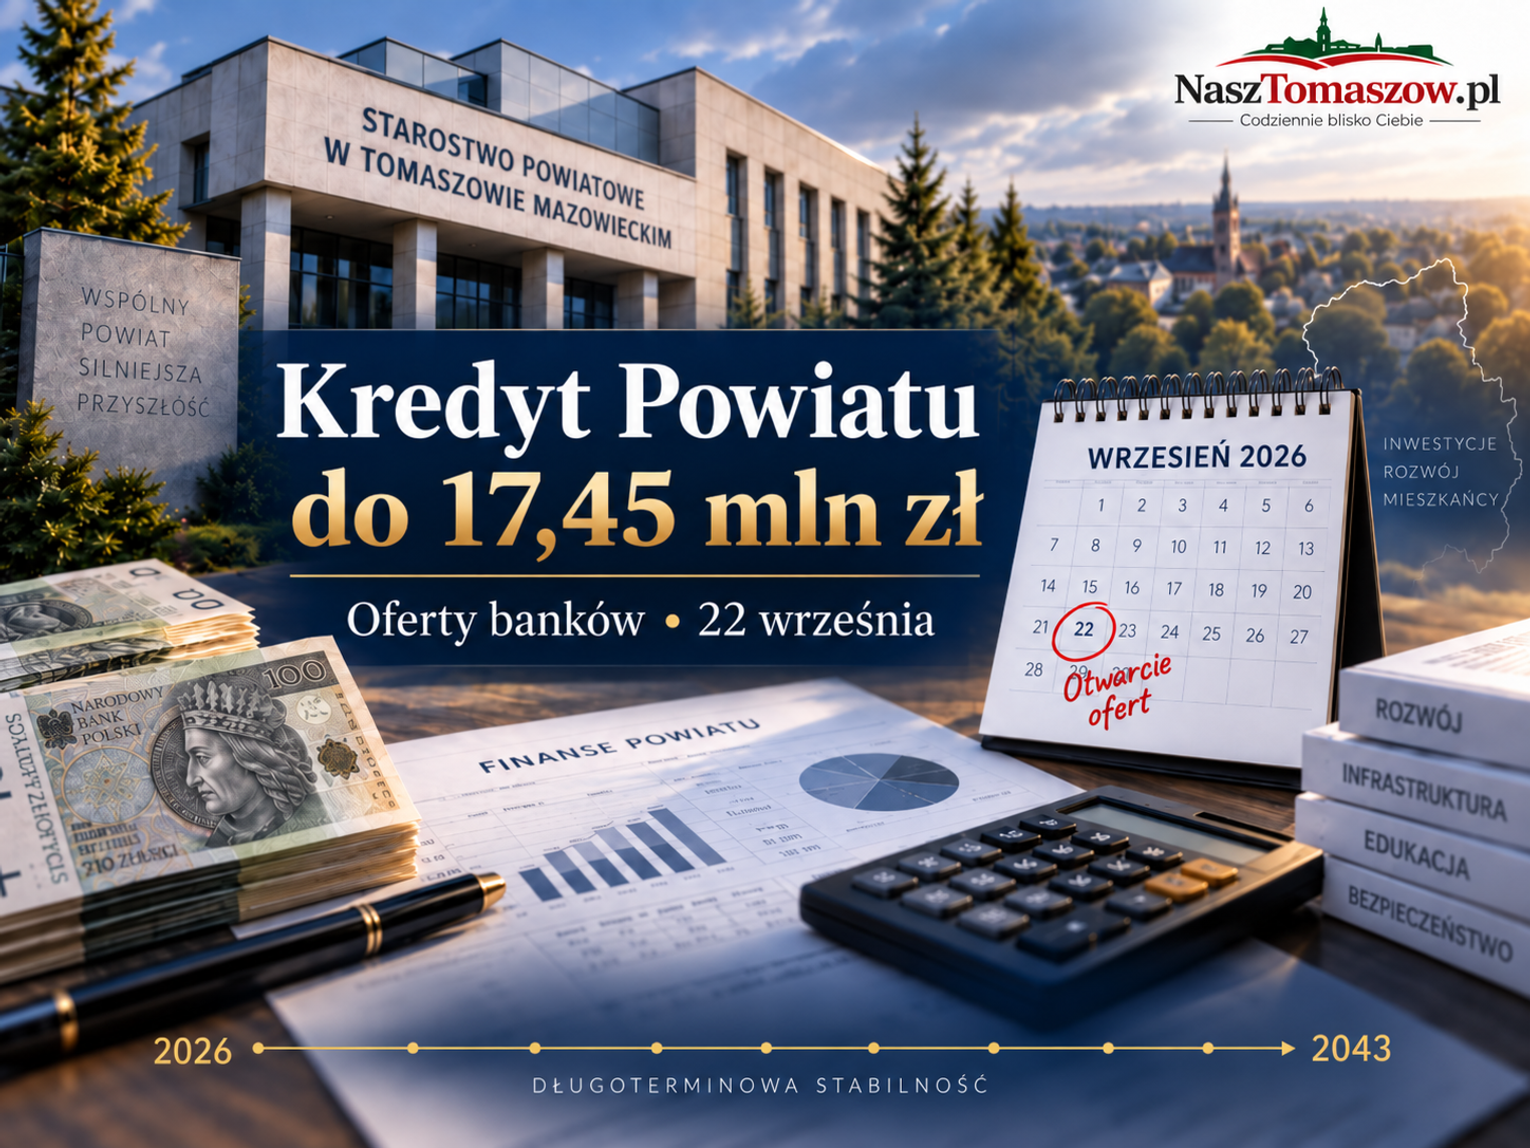
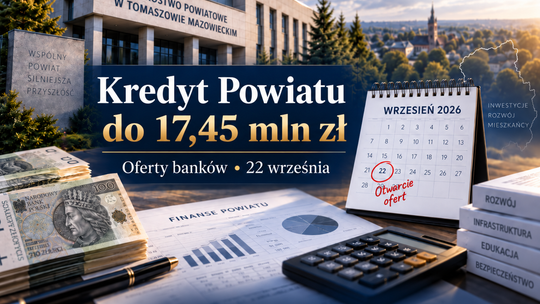
- Wielomilionowy kredyt dla powiatu – Powiat Tomaszowski prowadzi postępowanie przetargowe na zaciągnięcie kredytu w kwocie do 17 447 714,53 zł. Oficjalne otwarcie ofert bankowych zaplanowano na 22 września.
- Przeznaczenie środków z nowej pożyczki – zgodnie z założeniami ze styczniowego budżetu kwota 14,13 mln zł ma posłużyć sfinansowaniu deficytu, natomiast 3,31 mln zł pokryje spłatę wcześniej zaciągniętych zobowiązań.
- Długoterminowy harmonogram spłaty długu – ostateczny termin spłaty zobowiązania wyznaczono aż na 30 kwietnia 2043 roku. Spłata samych rat kapitałowych rozpocznie się w maju 2027 roku.
- Wysoki szacunkowy koszt obsługi bankowej – orientacyjna wartość usługi bankowej wynosi 8,18 mln zł. Z uwagi na zmienną stawkę WIBOR nie jest to jednak stała ani ostateczna kwota przyszłych odsetek.
17 milionów to dopiero początek rachunku
Postępowanie prowadzone przez Powiat Tomaszowski dotyczy wyboru banku, który udzieli i będzie obsługiwał długoterminowy kredyt w maksymalnej wysokości 17 447 714,53 zł. Pieniądze mają zostać przeznaczone na dwa cele: sfinansowanie planowanego deficytu budżetu oraz spłatę wcześniej zaciągniętych zobowiązań. Powiat zastrzegł przy tym możliwość wykorzystania mniejszej kwoty oraz wcześniejszej spłaty bez dodatkowych kosztów. Minimalna kwota, którą samorząd zobowiązuje się uruchomić, wynosi 50 tys. zł.
To istotne, bo sformułowanie „kredyt na 17,4 mln zł” nie oznacza automatycznie, że o dokładnie taką kwotę wzrośnie zadłużenie Powiatu.
W budżecie uchwalonym w styczniu 2026 roku planowany deficyt wynosił 14 134 509,05 zł. Jednocześnie zaplanowano 3 313 205,48 zł rozchodów przeznaczonych na spłatę wcześniej zaciągniętych zobowiązań. Suma tych dwóch pozycji daje właśnie 17 447 714,53 zł planowanych przychodów z kredytu. Regionalna Izba Obrachunkowa 10 lutego pozytywnie zaopiniowała zarówno możliwość sfinansowania deficytu, jak i planowaną kwotę długu.
W najprostszym ujęciu oznacza to, że część nowego finansowania ma zastąpić dług spłacany w tym roku, a część pokryć deficyt. Dlatego nie byłoby prawidłowe napisanie, że samo zaciągnięcie kredytu zwiększy zadłużenie netto o pełne 17,45 mln zł.
Trzeba przy tym pamiętać, że budżet i Wieloletnia Prognoza Finansowa były później zmieniane. Ostatnie widoczne obecnie w rejestrze Rady Powiatu zmiany zostały przyjęte 26 sierpnia – uchwałą L/245/26 zmieniono budżet, a uchwałą L/246/26 WPF na lata 2026–2043. Styczniowe liczby są więc punktem wyjścia do analizy, a nie automatycznie aktualnym obrazem wszystkich pozycji budżetu.
Spłata aż do 2043 roku
Konstrukcja kredytu pokazuje, że mamy do czynienia z zobowiązaniem rozłożonym na wiele przyszłych budżetów.
Powiat planuje uruchomienie kredytu w listopadzie 2026 roku, najpóźniej do końca grudnia. Do kwietnia 2027 roku ma obowiązywać karencja w spłacie kapitału. Od maja 2027 do marca 2043 roku przewidziano 191 miesięcznych rat kapitałowych po 90 873 zł, a ostatnia rata – w wysokości 90 971,53 zł – przypadać ma na 30 kwietnia 2043 roku.
Karencja dotyczy jednak kapitału, a nie kosztu pieniądza. Odsetki mają być naliczane już od momentu uruchomienia kredytu, od rzeczywiście wykorzystanej i pozostającej do spłaty kwoty.
Co ważne, rok 2043 nie pojawia się w finansach Powiatu po raz pierwszy. Kredyt z 2023 roku, którego wysokość została później zmniejszona do 12,5 mln zł, również rozłożono do kwietnia 2043 roku. Podobny termin znalazł się w umowie z Warszawskim Bankiem Spółdzielczym z 2024 roku dotyczącej kredytu w wysokości 10 884 466,14 zł.
Dla historycznego punktu odniesienia: RIO, analizując wykonanie budżetu za 2024 rok, wskazała, że na koniec tamtego roku zobowiązania długoterminowe Powiatu wynosiły 71 838 834,08 zł.
Jest już liczba 8,18 mln zł. Ale trzeba ją czytać ostrożnie
W ogłoszeniu o obecnym postępowaniu całkowitą szacunkową wartość zamówienia określono na 8 184 921,62 zł. To bardzo ważna liczba, ale jeszcze nie ostateczny rachunek, który Powiat zapłaci bankowi.
Gdyby czysto arytmetycznie zestawić maksymalny kapitał – 17,448 mln zł – z oszacowaną wartością usługi bankowej, otrzymalibyśmy skalę około 25,63 mln zł. Nie należy jednak przedstawiać tej kwoty jako przesądzonej wartości spłaty.
Powód jest prosty: oprocentowanie kredytu będzie zmienne.
Na potrzeby porównania ofert Powiat nakazał bankom przeprowadzenie kalkulacji przy założeniu stawki WIBOR 1M wynoszącej 3,79 proc. według stanu na 17 lipca 2026 roku oraz jednorazowego uruchomienia całego kredytu 5 listopada. Dzięki temu oferty da się porównać według tych samych parametrów.
Życie kredytu potrwa jednak potencjalnie ponad 16 lat. Jeżeli w tym czasie WIBOR będzie spadał, rzeczywiste odsetki mogą okazać się niższe od kalkulacji ofertowej. Jeżeli wzrośnie – koszt może być wyższy. Znaczenie będzie miała również marża zaoferowana przez konkretny bank, rzeczywista wysokość wykorzystanego kredytu i ewentualne wcześniejsze spłaty.
Dlatego dopiero po otwarciu ofert będzie można odpowiedzieć na pytanie, jak banki dzisiaj wyceniają koszt finansowania Powiatu. Nadal nie będzie to jednak gwarancja ostatecznej sumy odsetek zapłaconych do 2043 roku.
Kredyt jest dopuszczalnym instrumentem finansowania samorządu
Samo zaciąganie kredytu na takie cele nie jest rozwiązaniem nadzwyczajnym ani działaniem znajdującym się poza zwykłymi mechanizmami finansów samorządowych.
Art. 89 ustawy o finansach publicznych wprost pozwala jednostkom samorządu terytorialnego zaciągać kredyty m.in. na finansowanie planowanego deficytu oraz spłatę wcześniej zaciągniętych kredytów, pożyczek i zobowiązań z emisji papierów wartościowych. Jednocześnie art. 243 ogranicza poziom obciążeń wynikających ze spłat długu i jego obsługi w stosunku do możliwości finansowych danej jednostki.
W przypadku Powiatu Tomaszowskiego RIO pozytywnie oceniła w lutym możliwość sfinansowania zaplanowanego deficytu i planowaną kwotę długu. Taka opinia potwierdza zgodność przedstawionej prognozy z wymaganiami finansowymi, nie jest natomiast oceną politycznej czy ekonomicznej celowości poszczególnych wydatków.
We wtorek zobaczymy, ile banków chce pożyczyć Powiatowi pieniądze
22 września będzie więc pierwszym naprawdę interesującym momentem tego postępowania. Dowiemy się, ile banków zdecydowało się wystartować, jak wyceniły wieloletnie finansowanie i jakie zaproponowały warunki.
Cena ma wagę 60 proc. w ocenie ofert. Pozostałe 40 proc. można uzyskać za czas uruchomienia transzy – pełną punktację przewidziano dla banku deklarującego wypłatę w terminie do dwóch dni roboczych od dyspozycji Powiatu.
Samo otwarcie ofert nie musi jeszcze oznaczać ostatecznego wyboru banku. Oferty trzeba zweryfikować formalnie i ocenić zgodnie z warunkami postępowania. Jednak już ich ujawnienie pozwoli zestawić cenę pieniądza oferowaną Powiatowi przez poszczególne instytucje.
I właśnie ta liczba będzie we wtorek ciekawsza od samego nagłówka o „17 milionach kredytu”.
Bo 17 447 714,53 zł to kapitał. Prawdziwe pytanie brzmi: ile przez następne lata trzeba będzie zapłacić za możliwość korzystania z tych pieniędzy i jak ten wydatek wpisze się w pozostałe zobowiązania Powiatu?
Na to pytanie będziemy mogli odpowiedzieć znacznie precyzyjniej po otwarciu ofert.






Napisz komentarz
Komentarze